ثلاث ورقات… وواحدة فقط تُقيَّد
وموقعها بين الاثنين هو ما يشرح وظيفتها:
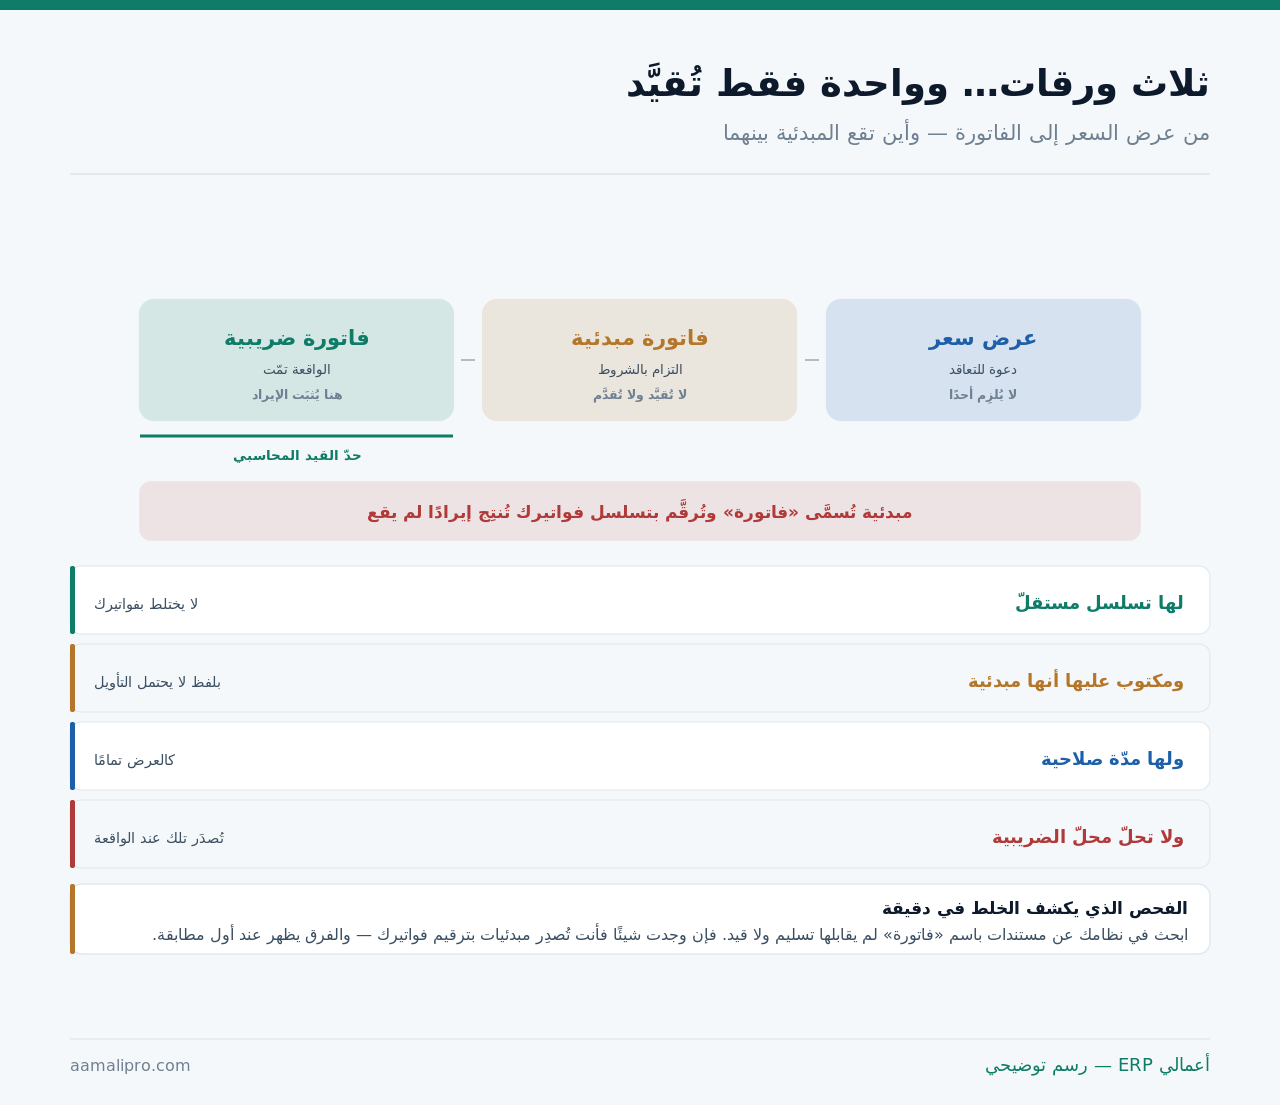
وهذا المقال عن المستند الذي يسبق البيع. أمّا عرض السعر ومساره إلى أمر البيع فمفصَّل في من عرض السعر إلى أمر البيع، وأمّا أخطاء الفاتورة الضريبية ففي أخطاء الفوترة الإلكترونية، وأمّا الدفعات المقدَّمة من العملاء ففي الدفعات المقدَّمة.
خمس حالات تُطلَب فيها
ولأنها ليست بديلًا عن العرض بل أداة لغرض محدّد:
| الحالة | لماذا تُطلَب | ما تحتاجه فيها |
|---|---|---|
| تحويل بنكي قبل التوريد | البنك يطلب مستندًا | بياناتك البنكية كاملة |
| فتح اعتماد مستندي | شرط بنكي | شروط تسليم دقيقة |
| اعتماد داخلي عند العميل | مشتريات تحتاج ورقة | مدّة صلاحية واضحة |
| تخليص جمركي مسبق | تقدير القيمة | وصف فنّي دقيق |
| دفعة مقدَّمة على مشروع | أساس المطالبة | جدول الدفعات |
أيطلب عملاؤك «فاتورة» قبل التوريد؟نضيف الفاتورة المبدئية بقالبها وسلسلتها المستقلّة في نظامك — فتُصدِرها في دقيقة بلا مساس بتسلسلك.
اطلب إضافة المبدئيةوالصفّ الثاني أدقّها وأخطرها: الاعتماد المستندي. فالبنك يقرأ المبدئية حرفيًّا ويبني عليها شروط الاعتماد — وأي اختلاف بينها وبين المستندات النهائية يُنتِج تحفّظًا يؤخّر الدفع، وقد فُصِّل البيع للخارج وشروط تسليمه في البيع للخارج.
والصفّ الثالث هو الأشيع محلّيًّا: ورقة لاعتماد داخلي. فمشتريات العميل تحتاج مستندًا رسميًّا لتصرف — والعرض عندهم لا يكفي، والفاتورة الضريبية لا تصحّ لأن البيع لم يقع، والمبدئية هي الحلّ الذي صُنِعت له.
ويُنتبَه إلى فرق عملي بين الحالات الخمس: ثلاث منها يقرؤها طرف ثالث لا عميلك — البنك في التحويل والاعتماد، والجمارك في التخليص. وما يقرؤه طرف ثالث يُراجَع بمعيار أدقّ: فالعميل يسامحك في وصف ناقص لأنه يعرف ما اتّفقتما عليه، والبنك لا يعرف شيئًا خارج الورقة ولا يفترض حسن نيّة — بل يقارن حرفيًّا ويتحفّظ على أي اختلاف مهما صغر. ولذلك تكون قاعدة الإصدار: اكتبها كما لو كان قارئها لا يعرف عنك شيئًا.
فرقها عن العرض وعن الفاتورة
ولأن الثلاثة تتشابه شكلًا وتختلف حكمًا:
| الوجه | عرض السعر | المبدئية | الضريبية |
|---|---|---|---|
| أتُلزِم؟ | دعوة | تُلزِم بالشروط | واقعة تمّت |
| أتُقيَّد؟ | لا | لا | نعم |
| أفيها ضريبة؟ | تقديرية | تقديرية مبيَّنة | واجبة |
| تسلسلها | مستقلّ | مستقلّ | متّصل ونظامي |
| أتُقدَّم للجهات؟ | لا | لا | نعم |
والصفّ الأول هو الفرق الجوهري بين العرض والمبدئية: المبدئية أقرب إلى التزام. فهي تُصدَر بعد اتفاق على البنود لتُنفَّذ عليها معاملة — والعرض دعوة قابلة للتفاوض. ولذلك تُراجَع بدقّة قبل إصدارها لأن ما فيها سيُنفَّذ حرفيًّا.
والصفّ الرابع هو ما يُخالَف عمليًّا فيُنتِج المشكلة كلّها: تسلسل مستقلّ. فتسلسل الفواتير الضريبية له حكم خاصّ ويجب أن يكون متّصلًا ومنسوبًا لوقائع حقيقية — وإقحام المبدئيات فيه يُفسِده، وقد فُصِّل في أخطاء الفوترة الإلكترونية.
ما يُكتَب فيها — وما يجب أن يظهر بوضوح
ولأن اللبس فيها يُنتِج مشكلة عند طرفين لا طرف:
| البند | لماذا | ما يقع بدونه |
|---|---|---|
| كلمة «مبدئية» بارزة | تمنع الالتباس | تُعامَل معاملة الفاتورة |
| رقم من سلسلتها | لا من سلسلة الفواتير | فجوة في التسلسل |
| مدّة الصلاحية | كالعرض تمامًا | مطالبة بسعر قديم |
| شروط التسليم والدفع | يُبنى عليها البنك | تحفّظ يؤخّر الدفع |
| الضريبة مبيَّنة تقديرًا | ليعرف تكلفته | مفاجأة عند الفاتورة |
| بياناتك البنكية | غرضها الأساسي | ورقة لا تُستعمَل |
والصفّ الأول ليس تفصيلًا شكليًّا: الكلمة تُكتَب بارزة. فمحاسب العميل قد يقيّدها مصروفًا ويطالب بخصم ضريبتها — فتقع المشكلة عنده لا عندك، ثمّ تعود إليك مطالبةً بتصحيح لم يكن لازمًا لو وضحت الورقة.
والصفّ الثالث يُغفَل مع أنه أرخص حماية: مدّة صلاحية. فمبدئية بلا تاريخ انتهاء تعود إليك بعد ثمانية أشهر ليُحوَّل عليها مبلغ بسعر لم يعد قائمًا — وأنت بين خسارة ورفض محرج، وقد فُصِّل في قوائم الأسعار.
لماذا لا تُقيَّد؟
ولأن السبب مبدئي لا إجرائي:
| الحدث | أيُقيَّد؟ | ما يُقيَّد |
|---|---|---|
| إصدار المبدئية | لا | لا شيء — لا واقعة |
| وصول المبلغ عليها | نعم | دفعة مقدَّمة — التزام |
| التسليم | نعم | الإيراد والتكلفة |
| إصدار الفاتورة الضريبية | نعم | الذمّة والضريبة |
| إلغاء المبدئية | لا | تُوسَم فقط |
أتُصدِر مبدئياتك بترقيم فواتيرك؟نفصل سلسلة الفواتير المبدئية عن الضريبية في نظامك ونربط تحويلها بالتسليم — فيبقى تسلسلك سليمًا.
اطلب فصل السلاسلوالصفّ الثاني هو ما يُغفَل فيُظنّ أن المال المستلَم إيراد: ما وصل على مبدئية دفعة مقدَّمة — أي التزام عليك بتوريد لا إيراد لك. وهو يبقى كذلك حتى التسليم، وقد فُصِّل في الدفعات المقدَّمة من العملاء.
والصفّ الأخير يفرّق بينها وبين الفاتورة تفريقًا مهمًّا: إلغاء المبدئية لا يستدعي شيئًا. فلم يقع قيد ولا واقعة — بينما إلغاء فاتورة ضريبية أُصدِرت له مسار مختلف تمامًا يبدأ بإشعار دائن.
وهذا الفرق وحده يشرح لماذا يستحقّ فصل السلسلة كل هذا الاهتمام: المبدئية مستند مرن والفاتورة مستند مقيَّد. فالمبدئية تُعدَّل وتُلغى وتُعاد بلا أثر لأنها لم تدخل الدفاتر، وهذه المرونة هي وظيفتها أصلًا في مرحلة ما قبل البيع. أمّا الفاتورة فكل تعديل فيها واقعة مستقلّة تحتاج مستندًا مقابلًا. ومن يخلط الاثنين يُطبِّق قيود الثاني على الأول فيُبطئ مبيعاته، أو يُطبِّق مرونة الأول على الثاني فيُفسِد دفاتره — والثاني أخطر بكثير.
من المبدئية إلى الفاتورة: أربعة تحقّقات
ولأن التحويل الآلي بلا فحص ينقل الأخطاء كما هي:
- تحقّق أن التسليم تمّ فعلًا — لا أن المبلغ وصل.
- وطابِق الكمّيات المسلَّمة بما في المبدئية.
- وراجِع السعر إن طال الوقت قبل الإصدار لا بعده.
- وخصم الدفعة المقدَّمة إن كانت قُبِضت.
- واربط الفاتورة بالمبدئية برقمها ليُقفَل الملفّ.
والخطوة الأولى تحسم خلطًا شائعًا: وصول المال ليس بيعًا. فمن يُصدِر الفاتورة الضريبية لحظة وصول التحويل يُثبِت إيرادًا قبل التسليم — وقد يُلغى الطلب بعده فيحتاج إلى إشعار دائن ومعالجة كان يمكن تجنّبها بالانتظار.
والخطوة الأخيرة تُغلِق الدائرة: الربط برقم المبدئية. فبعد أشهر يُسأل: هل حُوِّلت هذه المبدئية أم ما زالت معلّقة؟ والربط يجيب في ثانية، ويمنع إصدار فاتورتين على مستند واحد.
ثلاث قراءات من مبدئياتك
ولأنها تحمل معلومة عن قمع مبيعاتك لا عن دفترك:
| ما تقرؤه | ما يعنيه | ما تفعله |
|---|---|---|
| مبدئيات صدرت ولم تُحوَّل | صفقات معلّقة | تابِعها كعروض |
| زمن المبدئية إلى الفاتورة | سرعة دورتك | قارِنه بوعدك للعميل |
| مبدئيات انتهت صلاحيتها | أُهمِلت أو رُفِضت | اسأل عن السبب |
والصفّ الأول يُغفَل تمامًا: المبدئية المعلّقة صفقة شبه مؤكَّدة. فالعميل الذي طلبها قطع شوطًا أبعد ممّن طلب عرضًا — وتركها بلا متابعة إهدار لأقرب فرصة بيع لديك، وقد فُصِّلت متابعة الفرص في إدارة علاقات العملاء.
والصفّ الثالث يستحقّ سؤالًا لا تجاهلًا: مبدئية انتهت. فقد يكون السعر ارتفع عند المنافس أو التمويل تعثّر أو تغيّر القرار — والسؤال المباشر يستردّ بعضها ويُعلِّمك عن الباقي.
خمسة أخطاء في الفواتير المبدئية
إصدارها من سلسلة الفواتير
فتُنتِج فجوات وملغيات في تسلسل يجب أن يكون متّصلًا ومنسوبًا لوقائع حقيقية.
كلمة «مبدئية» غير بارزة
فيقيّدها محاسب العميل مصروفًا ويطالب بخصم ضريبتها — وتعود إليك مطالبةً بتصحيح.
مبدئية بلا مدّة صلاحية
تعود بعد ثمانية أشهر ليُحوَّل عليها مبلغ بسعر لم يعد قائمًا — وأنت بين خسارة ورفض محرج.
إصدار الفاتورة عند وصول المال
فيُثبَت إيراد قبل التسليم. والمال المستلَم دفعة مقدَّمة — التزام لا إيراد.
تركها بلا متابعة
والمبدئية المعلّقة أقرب فرصة بيع لديك — فالعميل قطع شوطًا أبعد ممّن طلب عرضًا.
ومتى لا تحتاج هذا المستند أصلًا؟
هذا القسم يخالف مصلحتنا — فإضافة سلسلة مستندات وقوالبها عمل تهيئة نبيعه. لكنها لا تلزم كثيرين:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| بيع فوري بالتسليم | الفاتورة وحدها | عند أول طلب بتحويل مسبق |
| عملاء أفراد | العرض يكفيهم | عند أول عميل مؤسّسي |
| عرض سعر رسميّ مقبول | استعمله بدلها | حين يرفضه بنك أو مشتريات |
| لا استيراد ولا اعتمادات | حالات محدودة | عند أول اعتماد |
والصفّ الثالث هو الحلّ الذي يُغفَل: عرض سعر رسميّ مصمَّم جيّدًا يؤدّي الغرض عند كثير من العملاء. فما دام يحمل بياناتك كاملة وشروطك ومدّة صلاحيته فقد يقبله قسم المشتريات ويصرف عليه — والمبدئية تلزم حين يرفضه بنك أو جهة تطلب مستندًا بصيغة بعينها.
والصفّ الأول أوضحها: من يسلّم ويقبض في اللحظة نفسها لا يحتاج ورقة وسيطة أصلًا — والفاتورة الضريبية تُصدَر مباشرة لأن الواقعة تمّت.
قائمة فحص للفاتورة المبدئية
- سلسلة ترقيم مستقلّة عن الفواتير الضريبية.
- كلمة «مبدئية» بارزة في أعلى المستند.
- مدّة صلاحية مكتوبة كالعرض تمامًا.
- شروط التسليم والدفع كاملة لا مختصرة.
- الضريبة مبيَّنة تقديرًا لا مدمجة.
- بياناتك البنكية كاملة وصحيحة.
- لا قيد عند الإصدار ولا عند الإلغاء.
- ما يصل من مال عليها دفعة مقدَّمة لا إيراد.
- الفاتورة الضريبية تُصدَر عند التسليم لا عند التحويل.
- كل فاتورة مربوطة برقم مبدئيتها.
وابدأ بالبند الأول إن لم تبدأ بغيره: فصل السلسلة — فهو تصحيح إعداد يُنجَز في دقائق، ويمنع وحده أن يمتلئ تسلسل فواتيرك النظامي بمستندات لا تقابلها وقائع.