جلسة في آخر السنة… لا تصنع أداءً
وهذه المحطّات الأربع وتوزيعها على السنة:
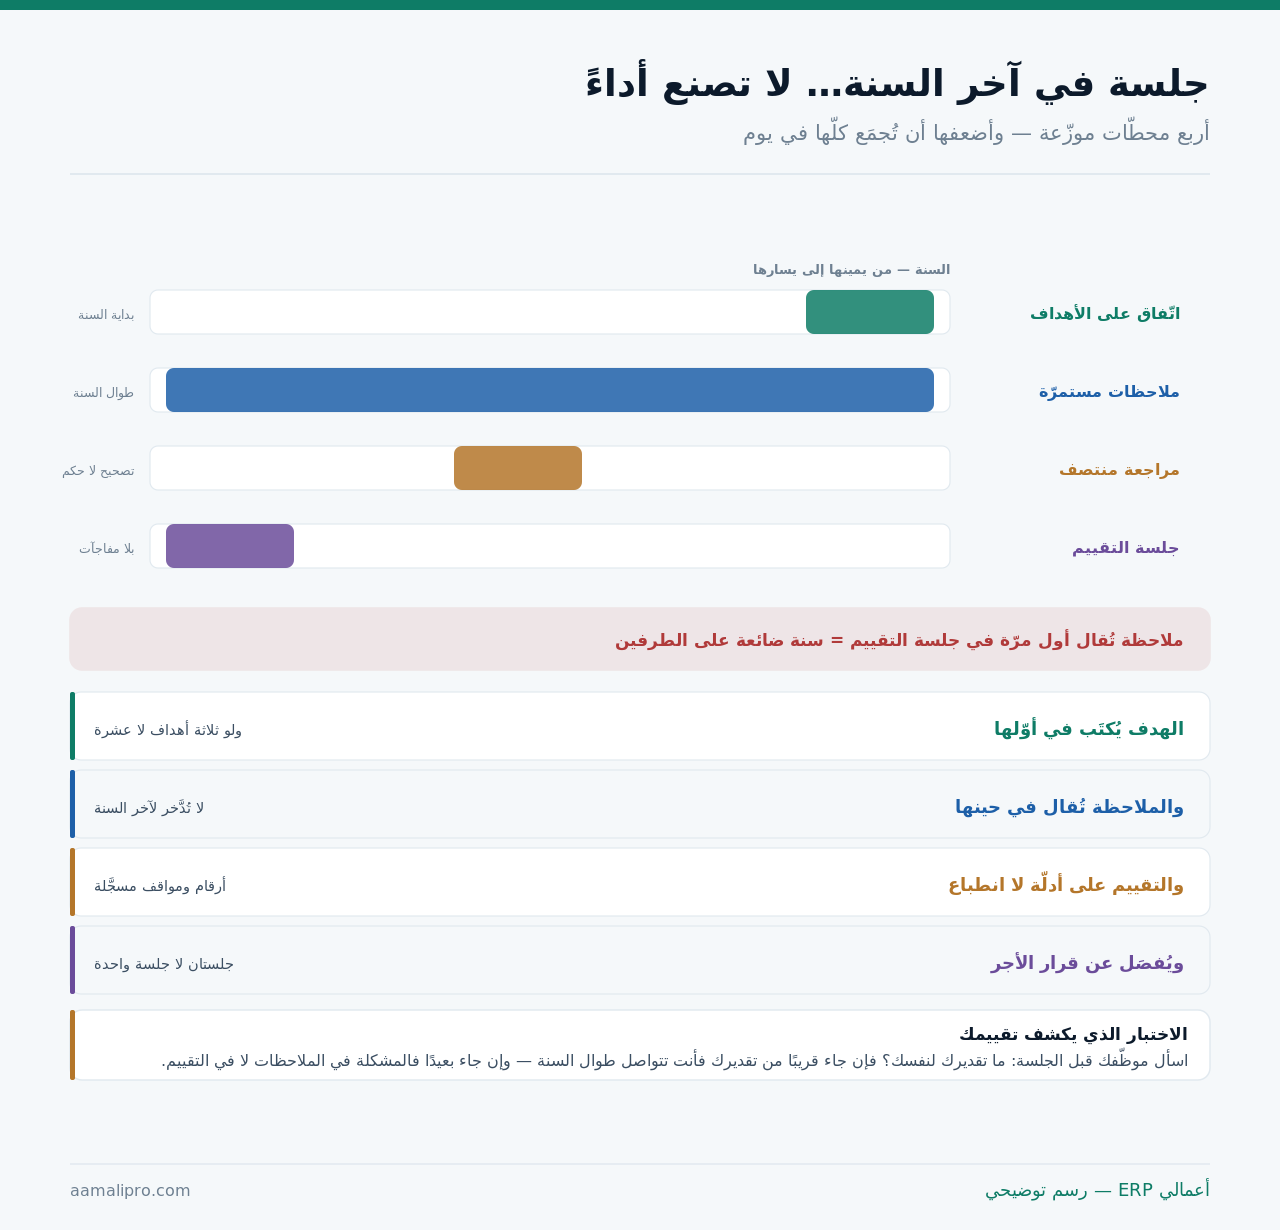
ولاحظ الشريط الثاني: ملاحظات مستمرّة طوال السنة. فهو الوحيد الممتدّ — والثلاثة الباقية لحظات قصيرة. ومن يعكس النسبة يجعل التقييم حدثًا مفاجئًا بدل أن يكون خلاصة.
وهذا عن تقييم الفرد وتطويره. أمّا قياس إنتاجية العملية نفسها — زمن الدورة واللمسات وإعادة العمل — فمفصَّل في إنتاجية الفريق الإداري: ما يُقاس وما لا يُقاس، وقياس أثر التدريب في قياس أثر التدريب على الأرقام.
ثلاثة أهداف مكتوبة… لا عشرة
ولأن الهدف الغامض لا يُقيَّم ولا يُنجَز:
| صياغة ضعيفة | صياغة تصلح للقياس | ما تغيّر |
|---|---|---|
| «تحسين الأداء» | إقفال الشهر في ٥ أيام بدل ٩ | رقم وموعد |
| «الاهتمام بالعملاء» | الردّ على الشكوى خلال ٢٤ ساعة | سلوك يُقاس |
| «تقليل الأخطاء» | فواتير معادة أقلّ من ٢٪ | نسبة مرجعية |
| «التعاون مع الفريق» | تدريب زميل على دورتين | ناتج ملموس |
| «تطوير الذات» | إتقان وحدة التقارير بحلول يونيو | مهارة ومدّة |
والقاعدة: الهدف يخصّ ما يملكه الموظّف. فربط تقييم محاسب بنموّ المبيعات ظلم — لأنه لا يملك أدواته، ومن لا يملك النتيجة لا يُحاسَب عليها.
والعدد مقصود: ثلاثة أهداف يتذكّرها صاحبها — وعشرة أهداف تعني ألّا هدف. ويُكتَب معها ما يُتوقَّع من السلوك اليومي لا الاستثنائي، وقد فُصِّل توثيق الإجراءات في توثيق «كيف نعمل».
من أين يأتي الحكم؟
ولأن الذاكرة تنتقي ما وقع قريبًا:
| المصدر | ما يعطيه | حذر |
|---|---|---|
| أرقام من النظام | موضوعية | لا تصلح لكل دور |
| مواقف مسجَّلة أوّلًا بأوّل | الأهمّ | تُكتَب في حينها |
| ملاحظات من زملاء العمل | زوايا لا يراها المدير | تُوزَن بحذر |
| تقييم ذاتي | يكشف الفجوة | يُقرأ لا يُعتمَد وحده |
| انطباع عامّ | الأضعف | يتأثّر بآخر شهرين |
والمصدر الثاني هو الفارق بين تقييم يُقنِع وآخر يُجادَل فيه: دفتر ملاحظات بسطرين شهريًّا لكل موظّف. فأربعة وعشرون سطرًا في السنة تكفي لتقييم يستند إلى وقائع بتواريخها.
والمصدر الخامس يُصحَّح بوعي: أثر القريب — فما وقع في الشهرين الأخيرين يطغى على عشرة أشهر. وقراءة الملاحظات من أوّلها تُعيد التوازن.
أتُقيّم بأدلّة أم بذاكرة آخر شهرين؟نضبط لك أهدافًا مكتوبة لكل دور وتقريرًا يُخرِج أرقام كل موظّف من نظامك قبل جلسة التقييم.
اطلب ترتيب التقييموما لا يصلح له رقم
ولأن قياس كل شيء برقم يُنتِج سلوكًا مشوَّهًا:
| الدور | رقم يصلح | ما لا يُقاس برقم |
|---|---|---|
| محاسب | أيام الإقفال · نسبة القيود المعادة | دقّة الحكم في الحالات الغامضة |
| أمين مستودع | فروق الجرد · دقّة الاستلام | ترتيب الموقع وانضباطه |
| مندوب مبيعات | المحصَّل · عدد الزيارات المثمرة | جودة العلاقة |
| خدمة عملاء | زمن الردّ · نسبة الإغلاق | أثر الكلمة في عميل غاضب |
| مدير قسم | أرقام قسمه | تطوير من تحته |
والعمود الأخير ليس عذرًا لترك القياس: ما لا يُقاس يُوصَف — بموقف محدَّد بتاريخه بدل صفة عامّة. و«تعامل مع شكوى عميل الأربعاء الماضي بهدوء أنقذ التعامل» أنفع من «لبِق».
والصفّ الأخير يُغفَل: مدير يُقيَّم بأرقام قسمه وحدها يُهمِل تطوير فريقه — لأن التطوير يظهر بعد سنة والأرقام تُقرأ كل شهر، وقد فُصِّل أثر ذلك في دوران الموظّفين.
نصف ساعة… بلا مفاجآت
ولأن شكل الجلسة يقرّر ما يخرج منها:
- أرسِل الأسئلة قبل يومين — لا مفاجأة في القاعة.
- وابدأ بتقييمه لنفسه — ثمّ قدّم تقييمك.
- واذكر الوقائع بتواريخها لا الصفات.
- واتّفق على ثلاثة أشياء للسنة القادمة.
- واكتب الخلاصة في صفحة يوقّعها الطرفان.
والخطوة الثالثة تحمي من الجدل: الواقعة لا تُنكَر والصفة تُنكَر. فـ«تأخّرت ثلاث مرّات في مارس» نقاش، و«أنت غير منضبط» خصومة.
والخطوة الخامسة تجعل للجلسة أثرًا: صفحة واحدة تُقرأ في الجلسة القادمة — وبلا هذه الورقة تبدأ السنة القادمة من الصفر.
جلستان لا جلسة واحدة
ولأن خلطهما يُفسِد الاثنين:
| الوجه | جلسة التقييم | قرار الأجر |
|---|---|---|
| الغرض | تطوير وتصحيح | مكافأة وتوزيع |
| ما يُقال | صريح عن الضعف | يتحفّظ إن اجتمعا |
| التوقيت | قريب من نهاية السنة | بعدها بأسابيع |
| المدخلات | أدلّة وأهداف | التقييم + الميزانية + السوق |
| من يقرّر | المدير المباشر | الإدارة والمالية |
والصفّ الثاني هو السبب العملي للفصل: موظّف ينتظر رقم الزيادة لا يسمع ملاحظة. وحين تكون الجلسة عن التطوير وحده يُنصِت — ثمّ يأتي قرار الأجر بعد أسابيع مبنيًّا عليها.
والصفّ الرابع يُقال بصراحة للموظّف: التقييم مدخل لقرار الأجر لا هو القرار. فالميزانية وسوق الأجور عاملان لا يملكهما مديره المباشر، وقد فُصِّل ربط الحوافز في العمولات: من القاعدة إلى الصرف.
خطّة مكتوبة… أو قرار صريح
ولأن ترك الأمر معلّقًا أسوأ للطرفين:
- سمِّ الفجوة برقم أو واقعة لا بوصف.
- واتّفق على خطّة بمدّة — ستّون أو تسعون يومًا.
- وحدّد ما ستقدّمه أنت — تدريب أو أداة أو وقت.
- وراجِع في منتصفها لا في آخرها.
- وقرّر عند انتهائها — استمرار أو تغيير دور أو إنهاء.
والخطوة الخامسة تحفظ مصداقية النظام كلّه: خطّة تنتهي بلا قرار تعني أن لا شيء يترتّب على الأداء — ويلاحظ ذلك بقيّة الفريق قبل صاحبها.
وما يترتّب على قرار الإنهاء من إجراءات نظامية يُسأل عنه مختصّ — ودور ما هنا أن يكون القرار مبنيًّا على مكتوب لا على انطباع، وقد فُصِّلت التجربة الأولى في التوظيف: من الوصف الوظيفي إلى نهاية التجربة.
أعندك خطّة مكتوبة لمن يتعثّر أداؤه؟نساعدك في صياغة أهداف قابلة للقياس لكل دور وخطّة تحسين بمدّة ومراجعة — في صفحة واحدة لكل حالة.
اطلب نموذج الخطّةخمسة انحرافات يقع فيها كل مدير
ولأن معرفتها وحدها تقلّلها:
| الانحراف | كيف يظهر | العلاج |
|---|---|---|
| أثر آخر شهرين | يطغى على السنة | اقرأ الملاحظات من أوّلها |
| صفة واحدة تلوّن الكلّ | ممتاز في شيء فممتاز في كلّ | قيّم كل هدف وحده |
| التقييم بالوسط دائمًا | الجميع «جيّد» | اطلب تمييزًا |
| المقارنة بالزملاء | ظلم لمن دوره أصعب | قِس بالهدف |
| التشابه معك | من يشبهك يبدو أفضل | ارجع إلى الأدلّة |
والانحراف الثالث أشيعها وأضرّها: تقييم الجميع في المنتصف. فهو يتجنّب النقاش ويُفقِد التقييم معناه — ويُحبِط المتميّز أكثر ممّا يُزعِج المقصّر.
والانحراف الرابع يُصحَّح بمرجع ثابت: قِس الموظّف بهدفه لا بزميله — فالأدوار تختلف صعوبةً وظروفًا، والمقارنة تصلح للأجر لا للتقييم.
وكيف يُقيَّم فريق من خمسة؟
ولأن أكثر منشآتنا كذلك:
| الوضع | ما يُبسَّط | ما يبقى |
|---|---|---|
| المالك يعرف الجميع | لا نماذج طويلة | أهداف مكتوبة |
| لا إدارة موارد بشرية | لا دورة رسمية | جلسة نصف سنوية |
| أدوار متداخلة | لا وصف دقيق | ما يملكه كلٌّ فعلًا |
| علاقة شخصية قريبة | لا رسميات | صراحة مكتوبة |
والصفّ الأخير هو الأصعب في المنشآت الصغيرة: القرب يمنع الصراحة. فالمدير يتجنّب ملاحظة تُحرِج صديقًا — والنتيجة أن يفاجَأ الموظّف بعد سنتين بأن أداءه لم يكن مرضيًا. والكتابة تحلّ ما تعجز عنه المجاملة.
والصفّ الثالث يحتاج صراحة مع الذات: أدوار متداخلة لا تعني أهدافًا غامضة. فمن يعمل في ثلاثة مجالات يُتّفق معه على ما يملكه فعلًا في كلٍّ منها — وإلّا صار التقييم حكمًا على شخصه لا على عمله.
والصفّ الثاني عملي: جلستان في السنة أفضل من واحدة — ونصف ساعة لكل موظّف مرّتين سنويًّا كلفتها ساعات قليلة على المالك، وأثرها يفوق أي نظام.
ومتى يكون التقييم الرسمي ضررًا؟
ونقولها ونحن نبيع وحدات موارد بشرية بتقييم أداء: التقييم السيّئ أسوأ من غيابه.
| الحالة | الحكم | البديل |
|---|---|---|
| نموذج طويل يُملأ لينتهي | ضرر | صفحة واحدة |
| تقييم بلا ملاحظات طوال السنة | ضرر | ابدأ بالملاحظات |
| ترتيب إجباري بين الزملاء | يهدم التعاون | قِس بالهدف |
| فريق من ثلاثة | لا يحتاج دورة | حديث نصف سنوي |
| أكثر من عشرين موظّفًا | يستحقّ دورة مكتوبة | وأدوات بسيطة |
والصفّ الثالث يستحقّ تحذيرًا: إجبار المديرين على توزيع تقديرات بنسب يُنتِج ظلمًا في الفرق المتميّزة ومجاملة في الضعيفة — ويُعلِّم الفريق أن التقدير حصّة لا استحقاق.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ وحدة تقييم أداء قبل أن تجرّب سنة بأهداف مكتوبة في مستند مشترك وجلستين. فأكثر ما يُفسِد التقييم ليس غياب الأداة — بل غياب الملاحظات طوال السنة، وهذا لا تصلحه شاشة.
قائمة فحص لدورة التقييم
وتُراجَع في أوّل السنة وقبل كل جلسة:
الأهداف
ثلاثة مكتوبة — وما يملكه صاحبها.
الملاحظات
سطران شهريًّا لكل موظّف.
المنتصف
مراجعة تصحّح لا تحكم.
الجلسة
يبدأ هو — والوقائع بتواريخها.
الفصل
الأجر في جلسة أخرى بعد أسابيع.
وابدأ بدفتر واحد هذا الشهر: سطران عن كل موظّف — موقف جيّد وموقف يحتاج تصحيحًا. فبعد اثني عشر شهرًا ستملك ما لا يملكه أكثر المديرين: تقييمًا مبنيًّا على أربعة وعشرين واقعة بتواريخها، لا على ذاكرة آخر أسبوعين.