شجرة الحسابات: ليست قائمة، بل هيكل
أكثر تعريف متداول لشجرة الحسابات أنها «قائمة بحسابات المنشأة». وهذا تعريف صحيح وغير مفيد. الوصف الأدق: شجرة الحسابات هي الطريقة التي قرّرت بها منشأتك أن تصنّف كل ريال يدخل ويخرج — وكل تقرير مالي تقرؤه لاحقًا ليس إلا قراءة لهذا التصنيف من زاوية.
ولذلك فإن سؤال «لماذا لا يعطيني النظام تقرير ربحية الفروع؟» هو في تسعة من عشرة أسئلة ليس سؤالًا عن النظام، بل عن الشجرة: التصنيف لم يُبنَ ليجيب عن هذا السؤال.
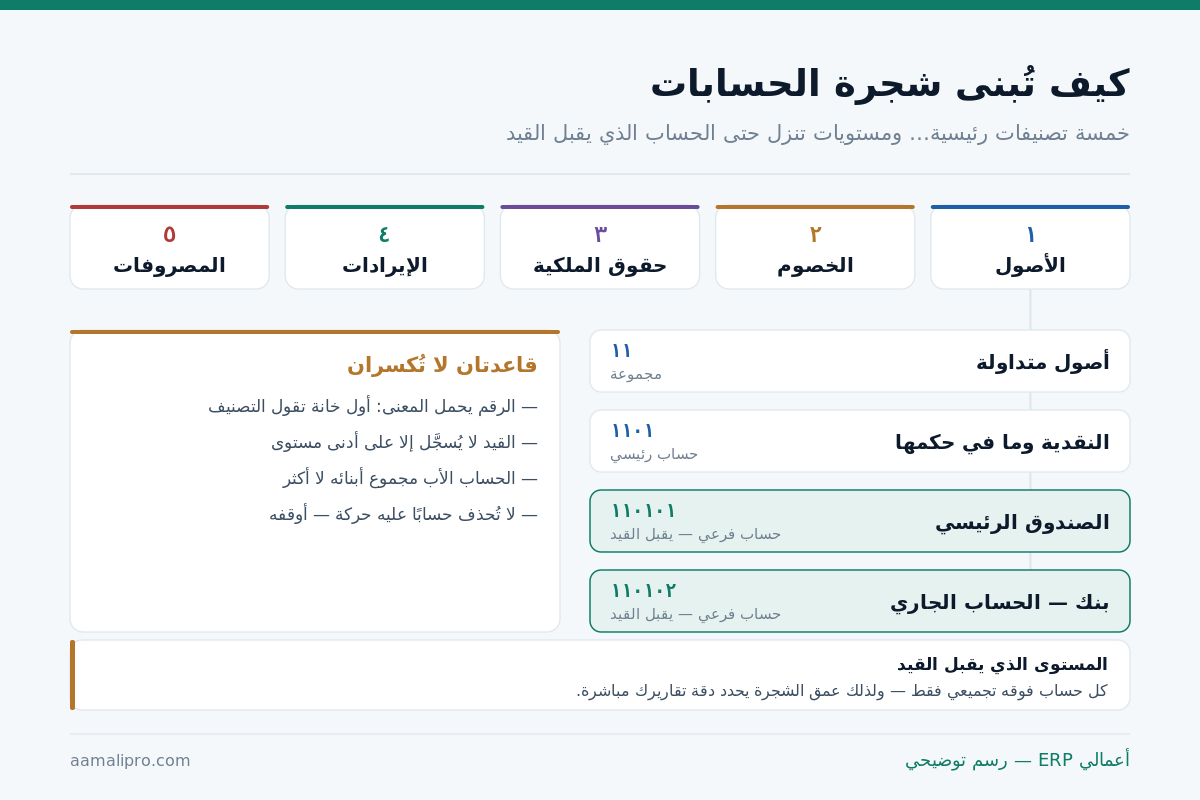
خمسة تصنيفات رئيسية… ثم النزول
أعلى الشجرة خمسة تصنيفات ثابتة لا تتغيّر من منشأة إلى أخرى — لأنها بنية القوائم المالية نفسها لا اختيارًا إداريًا:
| التصنيف | الرقم | يظهر في | طبيعة الرصيد |
|---|---|---|---|
| الأصول | ١ | المركز المالي | مدين |
| الخصوم (الالتزامات) | ٢ | المركز المالي | دائن |
| حقوق الملكية | ٣ | المركز المالي | دائن |
| الإيرادات | ٤ | قائمة الدخل | دائن |
| المصروفات | ٥ | قائمة الدخل | مدين |
الثلاثة الأولى تُرحَّل أرصدتها من سنة إلى سنة — تسمّى حسابات دائمة. والأخيران يُصفَّران عند الإقفال السنوي وتُنقَل نتيجتهما إلى حقوق الملكية. هذا الفرق ليس تفصيلًا نظريًا: هو سبب أن رصيد «المبيعات» يبدأ من صفر كل سنة بينما رصيد «البنك» لا يبدأ.
تحت كل تصنيف تنزل المستويات: مجموعة ← حساب رئيسي ← حساب فرعي. وقد تنزل أعمق، لكن المستوى الأخير — أيًّا كان عمقه — هو وحده الذي يقبل القيد.
الترقيم ليس تجميلًا — إنه المعنى نفسه
الرقم الجيد يخبرك بمكان الحساب دون أن تفتح الشجرة. والقاعدة: كل خانتين إضافيتين تعني مستوى أعمق، والخانة الأولى تعني التصنيف دائمًا.
| الرقم | المستوى | الاسم | يقبل القيد؟ |
|---|---|---|---|
| ١ | تصنيف | الأصول | لا |
| ١١ | مجموعة | أصول متداولة | لا |
| ١١٠١ | حساب رئيسي | النقدية وما في حكمها | لا |
| ١١٠١٠١ | حساب فرعي | الصندوق الرئيسي | نعم |
| ١١٠١٠٢ | حساب فرعي | بنك — الحساب الجاري | نعم |
لاحظ أن ١١٠١ رصيده ليس رصيدًا مُدخَلًا، بل مجموع أبنائه. وهذه قاعدة صارمة: الحساب الأب لا يحمل حركة خاصة به أبدًا. أي نظام يسمح بالقيد على حساب له أبناء سيعطيك ميزان مراجعة لا يتوازن مجموعه مع تفاصيله.
- اترك فجوات في الترقيم. لا تجعل حساباتك ٠١، ٠٢، ٠٣ متتالية بلا فراغ — استخدم ٠١، ٠٥، ١٠ لتضيف لاحقًا في مكانه الصحيح لا في آخر القائمة.
- وحّد طول الرقم في كل مستوى. إن كان الفرعي ست خانات فليكن كذلك في الشجرة كلها — وإلا انكسر الفرز.
- لا تُضمِّن الرقم معلومة متغيّرة. رقم يحمل اسم فرع أو سنة سيصير خاطئًا يوم يُغلق الفرع.
- احجز نطاقًا لكل ما تتوقّعه. خصّص مثلًا ١١٠١٠١–١١٠١٤٩ للصناديق و١١٠١٥٠+ للبنوك.
إلى أي عمق يجب أن تنزل الشجرة؟
هذا هو السؤال الذي تختلف فيه المنشآت. والجواب ليس رقمًا بل معيارًا: انزل مستوى إضافيًا فقط إذا كان هناك قرار تتخذه بناءً على هذا التفصيل. وإلا فأنت تصنع عملًا لا يُقرأ.
شجرة ضحلة — ٣ مستويات
منشأة خدمية صغيرة، نشاط واحد، فرع واحد. المصروفات مجمّعة في بنود معدودة. تُبنى في يوم وتكفي سنوات.
شجرة متوسطة — ٤ مستويات
تجارة أو مقاولات بفروع ومخازن. تفصيل في المصروفات والذمم، مع مراكز تكلفة للفروع لا حسابات منفصلة.
شجرة عميقة — ٥ مستويات
مجموعة متعددة الشركات أو نشاط منظَّم رقابيًا. مبرَّرة فقط حين يفرضها تقرير نظامي أو توحيد قوائم.
الملاحظة العملية: أكثر الشجر التي رأيناها متعثّرة ليست ضحلة — بل عميقة في المكان الخطأ. شجرة فيها ثلاثمئة حساب مصروف، والمنشأة لا تستطيع أن تقول كم أنفقت على الفرع الشمالي.
الخطأ الأشيع: تفصيل مكانه مركز التكلفة لا الحساب
هذا وحده يفسد أكثر الشجر. الفكرة بسيطة: الحساب يجيب عن «ماذا أنفقت»، ومركز التكلفة يجيب عن «أين ولمن». حين تخلط بينهما تتضاعف الشجرة بلا فائدة.
| ما تريد معرفته | الحل الخاطئ | الحل الصحيح |
|---|---|---|
| مصروف الكهرباء لكل فرع | حساب لكل فرع: كهرباء الفرع أ، كهرباء الفرع ب… | حساب واحد «كهرباء» + مركز تكلفة للفرع |
| رواتب كل إدارة | حساب رواتب لكل إدارة | حساب «رواتب» + مركز تكلفة للإدارة |
| تكلفة كل مشروع | حسابات مصروفات باسم كل مشروع | الشجرة كما هي + بُعد المشروع على القيد |
| ذمة كل عميل | حساب مستقل لكل عميل داخل الشجرة | حساب «عملاء» + ملف العميل كحساب مساعد |
احسبها: عشرون بند مصروف × ثمانية فروع = مئة وستون حسابًا، مقابل عشرين حسابًا وثمانية مراكز تكلفة. النتيجة التقريرية واحدة، لكن الأولى تجعل ميزان المراجعة غير قابل للقراءة، وتجعل إضافة فرع تاسع مشروعًا في ذاته.
الصورة الأوسع لهذه العلاقة في وحدة المحاسبة العامة، وأثرها في القرارات في التقارير ولوحات المعلومات.
أين مكان العملاء والموردين والأصناف؟
سؤال يتكرر: هل أُنشئ حسابًا لكل عميل داخل الشجرة؟ الجواب: لا، في النظام المترابط. الشجرة تحمل حساب «العملاء — ذمم مدينة» واحدًا، بينما كل عميل ملف مستقل في وحدة المبيعات يحمل حركته وأعمار ذمته وحدّه الائتماني.
| العنصر | في الشجرة | أين تفصيله |
|---|---|---|
| العميل | حساب تجميعي واحد | ملف العميل — دفتر مساعد |
| المورّد | حساب تجميعي واحد | ملف المورّد — دفتر مساعد |
| الصنف | حساب مخزون واحد (أو حسب المخزن) | بطاقة الصنف بتكلفتها |
| الموظف | حساب رواتب مستحقة | ملف الموظف في وحدة الرواتب |
| الأصل الثابت | حساب مجموعة الأصل | سجل الأصول بالإهلاك |
القاعدة العامة: ما له ملف مستقل في النظام لا يحتاج حسابًا مستقلًا في الشجرة. ولذلك تجد أن منشأة بألفَي عميل تعمل بشجرة من مئتي حساب دون أي نقص.
شجرتك اليوم فيها مئات الحسابات ولا تُقرأ؟ أرسل لنا ميزان المراجعة الحالي — نقول لك أي الحسابات مكانها مركز تكلفة، وكم حسابًا يمكن دمجه دون خسارة معلومة واحدة.
اطلب مراجعة الشجرةنموذج شجرة مبدئية لمنشأة صغيرة
هذا هيكل يصلح نقطة بداية لمنشأة خدمية أو تجارية صغيرة. ليس معيارًا مُلزمًا — بل قاعدة تُبنى عليها بالحذف والإضافة:
| الرقم | الحساب | ملاحظة |
|---|---|---|
| ١١٠١ | النقدية والبنوك | حساب فرعي لكل صندوق وكل حساب بنكي |
| ١١٠٢ | العملاء — ذمم مدينة | تجميعي واحد + دفتر مساعد |
| ١١٠٣ | المخزون | فرعي لكل مخزن إن تعدّدت |
| ١١٠٤ | مصروفات مدفوعة مقدمًا | إيجارات وتأمين وترخيص |
| ١١٠٥ | ضريبة المدخلات | يُبنى عليها الإقرار |
| ١٢٠١ | الأصول الثابتة | مجموعة لكل نوع + مجمع الإهلاك |
| ٢١٠١ | الموردون — ذمم دائنة | تجميعي واحد + دفتر مساعد |
| ٢١٠٢ | مصروفات مستحقة | رواتب وخدمات لم تُدفع بعد |
| ٢١٠٣ | ضريبة المخرجات | يقابلها ١١٠٥ في الإقرار |
| ٣١٠١ | رأس المال والأرباح المبقاة | |
| ٤١٠١ | إيرادات النشاط | فرعي حسب خط الخدمة لا حسب العميل |
| ٥١٠١ | تكلفة الإيراد | بضاعة مباعة أو تكلفة تنفيذ مباشرة |
| ٥٢٠١ | مصروفات تشغيلية | رواتب · إيجار · كهرباء · اتصالات · صيانة |
| ٥٣٠١ | مصروفات إدارية وعمومية | أتعاب مهنية · قرطاسية · تسويق |
ابدأ بأقل مما تظن. إضافة حساب لاحقًا أمر دقائق؛ أما دمج ثلاثين حسابًا بعد سنة من الحركة فمشروع تسويات كامل.
سبع قواعد لا تُكسر عند التصميم
- القيد على أدنى مستوى فقط. أغلق إمكانية القيد على أي حساب له أبناء — من إعدادات النظام لا بالتفاهم مع المحاسبين.
- اسم الحساب يصف طبيعته لا مصدره. «مصروف صيانة» لا «صيانة أبو خالد» — الاسم الثاني يصير لغزًا بعد سنتين.
- لا تُكرّر المعنى. وجود «مصروفات نثرية» و«مصروفات متنوعة» و«أخرى» في شجرة واحدة يعني أن ثلاثة أشخاص أضافوا في أوقات مختلفة.
- افصل تكلفة الإيراد عن المصروف التشغيلي. هذا الفصل وحده هو ما يجعل هامش الربح الإجمالي رقمًا ذا معنى.
- خصّص حسابات الضريبة منذ اليوم الأول. مدخلات ومخرجات منفصلة — لا حساب واحد بالصافي.
- لا تحذف حسابًا عليه حركة. أوقفه فقط. الحذف يكسر التقارير التاريخية أو يمنعه النظام أصلًا.
- وثّق سياسة الاستخدام. صفحة واحدة تقول متى يُستخدم كل حساب ملتبس — هذه أرخص وثيقة في المشروع وأكثرها توفيرًا.
الشجرة التي لا يفهمها إلا من بناها ستُكسر في أول إجازة يأخذها. اكتب سياسة استخدامها في صفحة، وستوفّر على نفسك مئة سؤال متكرر.
من ملاحظات التطبيق الميدانيخمسة أخطاء تكلّفك سنوات من التصحيح
| الخطأ | ما يظهر لاحقًا | التصحيح |
|---|---|---|
| نسخ شجرة منشأة أخرى كما هي | حسابات لا تُستخدم وأخرى ناقصة | ابنِ من دورتك المستندية أنت |
| حساب واحد للضريبة بالصافي | الإقرار يُعدّ يدويًا كل فترة | افصل المدخلات عن المخرجات |
| الفروع حسابات لا مراكز تكلفة | الشجرة تتضاعف مع كل فرع | أنشئ مراكز تكلفة ورحّل الأرصدة |
| دمج تكلفة الإيراد مع المصروف | لا هامش إجمالي يُقرأ | افصلهما قبل الإقفال السنوي |
| السماح بالإضافة لكل مستخدم | شجرة فيها ثلاثة مسميات لشيء واحد | اقصر الإضافة على شخص واحد |
الخطأ الأول أشيعها وأكثرها إغراءً: شجرة جاهزة تبدو احترافية وتوفّر أسبوعًا. لكنها تصف منشأة أخرى — والثمن يُدفع كل شهر في تصنيفات لا تصف عملك.
كيف تُعدّل الشجرة بعد بدء التشغيل؟
ستحتاج إلى التعديل. المهم أن تعرف أي تعديل رخيص وأيها مكلف:
| التعديل | الكلفة | الوقت المناسب |
|---|---|---|
| إضافة حساب جديد | دقائق | أي وقت |
| تعديل اسم حساب | دقائق | أي وقت |
| إيقاف حساب غير مستخدم | دقائق | أي وقت |
| نقل حساب تحت أب آخر | متوسطة | بداية سنة مالية |
| دمج حسابين عليهما حركة | مرتفعة | بداية سنة مالية فقط |
| تغيير طول الترقيم كله | مرتفعة جدًا | يُتجنّب — يُعاد بناء المقارنات |
كيف تصير الشجرة قوائم مالية وإقرارًا ضريبيًا؟
القوائم المالية ليست تقارير تُكتب — بل تجميعات آلية لأرصدة الشجرة. وهنا يظهر عائد التصميم الجيد أو ثمن التصميم السيئ:
| المخرج | مصدره من الشجرة | يتعطّل إذا |
|---|---|---|
| ميزان المراجعة | كل الحسابات بأرصدتها | وُجدت حركة على حساب أب |
| قائمة المركز المالي | التصنيفات ١ و٢ و٣ | صُنّف حساب في غير بابه |
| قائمة الدخل | التصنيفان ٤ و٥ | اختلطت تكلفة الإيراد بالمصروف |
| هامش الربح الإجمالي | إيراد ناقص تكلفة الإيراد | لم يُفصل ٥١٠١ عن ٥٢٠١ |
| الإقرار الضريبي | حسابا المدخلات والمخرجات | جُمعا في حساب واحد |
| تقرير الفروع | مراكز التكلفة لا الحسابات | كانت الفروع حسابات منفصلة |
لاحظ العمود الأخير: كل سطر فيه هو خطأ تصميم لا خطأ تشغيل. ولذلك يوم يقول أحدهم «النظام لا يخرج التقرير الفلاني»، ابدأ بالشجرة قبل النظام. تفصيل الإقرار في وحدة ضريبة القيمة المضافة.
ومتى لا تحتاج شجرة معقدة أصلًا؟
هذا القسم يخالف مصلحتنا — لأن الشجرة المعقدة تعني مشروع تهيئة أطول وأعلى قيمة. لكن الصحيح أن كثيرًا من المنشآت لا تحتاجها:
نشاط واحد بلا فروع
إن كان لديك خط إيراد واحد ومكان واحد، فشجرة من ستين حسابًا تعطيك كل ما تعطيه شجرة من ثلاثمئة — بربع وقت التهيئة.
لا توجد قرارات تنتظر التفصيل
إن لم تكن ستتخذ قرارًا مختلفًا بمعرفة أن القرطاسية كلفت أكثر قليلًا ممّا قُدِّر، فلا تُفرد لها حسابًا. اجمعها.
الجهة الرقابية لا تطلب أكثر
كثير من التعقيد يُضاف «احتياطًا» لجهة لم تطلبه. اسأل ما المطلوب فعلًا قبل أن تبني له.
وقاعدة عملية أخيرة: إن لم يُقرأ حساب في تقرير خلال سنة كاملة، فوجوده كلفة لا فائدة. راجع شجرتك سنويًا بهذا المعيار وحده.
تبني شجرة من الصفر؟ نعطيك هيكلًا مبدئيًا لنشاطك في جلسة واحدة — بما فيه من حسابات، وبما استبعدناه ولماذا.
احجز جلسة تصميمقائمة فحص قبل اعتماد الشجرة
مرّ على هذه العشر قبل أن تسجّل قيدًا واحدًا. كل «لا» فيها تصحيحها اليوم أرخص منها بعد سنة:
- القيد مُغلق على كل حساب له أبناء — مُختبَر عمليًا لا موعودًا.
- كل مستوى موحّد طول الرقم، ولا حساب يخرج عن النمط.
- ضريبة المدخلات وضريبة المخرجات حسابان منفصلان.
- تكلفة الإيراد منفصلة تمامًا عن المصروف التشغيلي.
- لا يوجد حساب باسم فرع أو مشروع أو عميل — هذه مراكز تكلفة وأبعاد.
- العملاء والموردون حسابات تجميعية بدفاتر مساعدة.
- الفجوات في الترقيم كافية لإضافة سنتين قادمتين.
- صلاحية إضافة الحسابات مقصورة على شخص واحد موثّق.
- ميزان المراجعة التجريبي متوازن ومجاميعه تطابق تفاصيله.
- سياسة استخدام الحسابات الملتبسة مكتوبة في صفحة واحدة.
ثمان من عشر تعني شجرة صالحة للتشغيل. أقل من ست تعني أنك ستُعيد البناء خلال سنة — وحينها ستكون عليها حركة.