ثمانية فروق حقيقية — لا عدد الخصائص
حين تُقارَن الأنظمة بقوائم الخصائص تبدو متشابهة. والفروق الحقيقية في أبعاد أخرى:
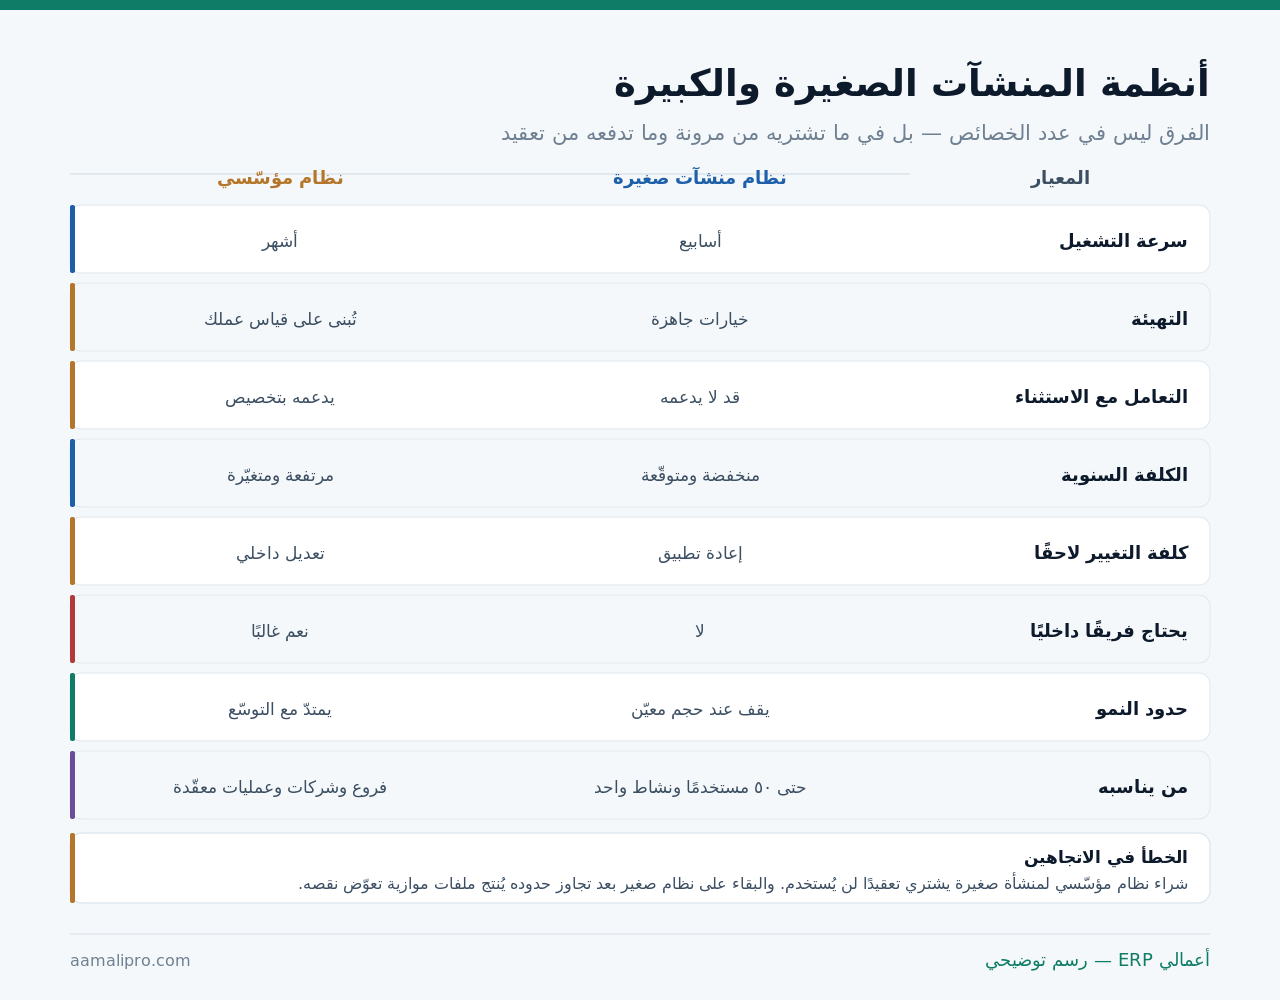
ولذلك فإن السؤال ليس «أيّهما أقوى؟» بل «هل طريقتي في العمل قابلة للتكيّف مع نظام جاهز؟». وإجابتها تختلف باختلاف نشاطك لا بحجم إيرادك.
المرونة ليست مجانية
كل درجة مرونة تُشترى بشيء. وفهم المقايضة يمنع خيبة الأمل في الاتجاهين:
| ما تكسبه بالمرونة | ما تدفعه مقابله |
|---|---|
| دورة عمل تطابق عملك | وقت تحليل وتهيئة أطول |
| تقارير بأبعادك أنت | تعقيد يحتاج من يفهمه |
| دعم الحالات الاستثنائية | كلفة تخصيص وصيانتها |
| قابلية التوسّع بلا استبدال | كلفة أعلى قبل أن تحتاجها |
| تكاملات مع أنظمة أخرى | نقاط فشل إضافية تُدار |
والسطر الأخير يُغفَل في العروض: كل تكامل نقطة فشل جديدة. النظام الجاهز الذي يفعل كل شيء داخليًا قد يكون أوثق من نظام مرن مربوط بأربعة أنظمة أخرى — حتى لو بدا الثاني أقوى.
وتفصيل بنية الكلفة في ما تكلفة النظام المحاسبي؟.
ست علامات على تجاوز حدود النظام الصغير
الانتقال المبكر إهدار، والمتأخر مؤلم. وهذه علامات ملموسة لا انطباعات:
| العلامة | ما تعنيه |
|---|---|
| ملفات إكسل موازية تتكاثر | النظام لا يفعل ما تحتاجه |
| عمليات تُسجَّل بطريقة ملتوية | دورتك لا يدعمها النظام |
| لا يمكن تقسيم التقارير بأبعادك | بنية النظام أضيق من هيكلك |
| حدود الباقة تُتجاوَز باستمرار | نموذج التسعير لم يعد مناسبًا |
| أنظمة منفصلة لا تتحدّث | الترابط انكسر — والإدخال تضاعف |
| كل تقرير جديد يحتاج تصديرًا | التقارير خارج النظام فعليًا |
ثلاث من الست تكفي للنظر جديًا. والعلامة الثانية أخطرها: حين يبدأ الفريق بتسجيل العمليات بطرق ملتوية ليتقبّلها النظام — فالبيانات صارت تصف حيلة لا واقعًا، وكل تقرير مبني عليها مشكوك فيه.
وتفصيل نقاط الانكسار في تضخّم العمليات مع النمو.
الخيار الأوسط الذي يُغفَل
الثنائية «صغير أم مؤسّسي» ثنائية زائفة. وبينهما مساحة واسعة يقع فيها أكثر ما تحتاجه المنشآت المتوسطة:
نظام مترابط بوحدات
يبدأ بنطاق محدود ويتوسّع بإضافة وحدات على الأساس نفسه — بلا إعادة تطبيق ولا ترحيل جديد.
قابلية تهيئة بلا برمجة
دورات اعتماد وحقول وتقارير تُضبَط بالإعدادات لا بتخصيص برمجي — مرونة بلا كلفة صيانتها.
تدرّج في التعقيد
تُفعَّل الخصائص المتقدّمة حين تحتاجها لا من اليوم الأول — فلا يرى الفريق ما لا يخصّه.
والبطاقة الأولى هي المعيار العملي: هل يتوسّع النظام بإضافة وحدة أم بإعادة تطبيق؟ اسأل هذا السؤال صراحةً في العرض — لأن الفرق بين الإجابتين هو الفرق بين مشروع أسبوعين ومشروع ثلاثة أشهر بعد سنتين.
الحل الهجين: نظام أساس + أداة متخصّصة
ثنائية «نظام واحد يفعل كل شيء» أو «نظام لكل وظيفة» ثنائية زائفة أيضًا. والنمط الأنجح في كثير من المنشآت هجين: نظام محاسبي مترابط كأساس، وأداة متخصّصة لوظيفة واحدة يصعب تعميمها.
| الوظيفة | داخل النظام؟ | متى تُفرَد بأداة متخصّصة |
|---|---|---|
| المحاسبة والذمم والمخزون | دائمًا | لا تُفرَد أبدًا — هي الأساس |
| نقاط البيع | يُفضَّل | سرعة إدخال عالية جدًا أو أجهزة خاصة |
| إدارة علاقات العملاء | يكفي غالبًا | فرق بيع كبير بدورات معقّدة |
| المتجر الإلكتروني | نادرًا | دائمًا تقريبًا — يُربَط لا يُدمَج |
| الرواتب | يُفضَّل | هياكل أجور معقّدة جدًا |
| التصنيع التفصيلي | حسب النظام | مراحل ومعايير دقيقة |
وثمن الهجين يجب أن يُحتسب بصدق: كل ربط نقطة فشل وكلفة صيانة ومطابقة يومية. ولذلك لا تُفرَد وظيفة إلا إذا كان الفرق في القدرة كبيرًا وواضحًا — لا لأن الأداة المتخصّصة «أجمل».
والسطر الرابع في الجدول شبه قاعدة: المتجر الإلكتروني يُربَط ولا يُدمَج — لأن واجهة البيع تحتاج مرونة تسويقية لا يقدّمها نظام محاسبي. تفصيل الربط في ربط المتجر الإلكتروني بالنظام.
كلفة الانتقال: احسبها قبل أن تقرّر
| بند الكلفة | يُغفَل عادةً؟ |
|---|---|
| ترخيص أو اشتراك النظام الجديد | لا |
| التطبيق والتهيئة | لا |
| ترحيل الأرصدة والبيانات | أحيانًا |
| وقت فريقك خلال الانتقال | نعم — الأكبر |
| إعادة بناء التقارير والتكاملات | نعم |
| انخفاض الإنتاجية شهرين | نعم |
| اشتراك النظامين معًا فترة | نعم |
البندان الأخيران يفاجئان: ستشغّل النظامين معًا شهرًا على الأقل — وستدفع اشتراكيهما. وستنخفض إنتاجية فريقك أثناء التعلّم. وكلاهما كلفة حقيقية لا تظهر في أي عرض سعر.
ولذلك: لا تنتقل لسبب واحد. إن كانت مشكلتك خاصية ناقصة، فقد يكون حلّها تكاملًا أو إجراءً — والانتقال الكامل قرار يُتخذ حين تتراكم ثلاث علامات أو أكثر. تفصيل الترحيل في نقل الأرصدة الافتتاحية.
أنظامك تجاوزته أم تحتاج تهيئة؟ أرسل لنا قائمة ملفاتك الموازية وما لا يفعله نظامك — نقول لك إن كانت المشكلة في الأداة أو في تهيئتها.
اطلب تشخيصًاأربعة أوهام في المقارنة بين النظامين
| الوهم | الحقيقة |
|---|---|
| الأكثر خصائص أفضل | الخصائص غير المستخدَمة تعقيد لا قيمة |
| النظام المؤسّسي أدقّ | الدقة من التهيئة والانضباط لا من فئة النظام |
| الصغير لا يصلح للنمو | يصلح حتى حدّ معروف — والمشكلة تجاوزه بلا انتباه |
| الانتقال ترقية سهلة | مشروع كامل بترحيل وتدريب وتشغيل متوازٍ |
الوهم الثاني أخطرها لأنه يبرّر إنفاقًا كبيرًا: نظام مؤسّسي بتهيئة سيئة يعطي أرقامًا أسوأ من نظام بسيط مضبوط. الدقة تأتي من شجرة حسابات سليمة وقيود آلية وإقفال منضبط — وهذه متاحة في الفئتين.
والوهم الرابع يُنتج قرارات متسرّعة: الانتقال ليس ترقية — بل مشروع تطبيق كامل بكل مراحله. من يتصوّره تحديثًا يفاجَأ بحجمه.
نشاطك يقرّر أكثر من حجمك
منشأة بخمسين موظفًا في نشاط بسيط قد تكتفي بنظام صغير؛ ومنشأة بعشرين موظفًا في نشاط معقّد قد تحتاج ما هو أكبر:
| ما يرفع الحاجة للمرونة | لماذا |
|---|---|
| تصنيع أو تجميع | قوائم مواد ومراحل تشغيل وتكلفة معيارية |
| مشاريع طويلة الأجل | نسبة إنجاز ومستخلصات وأوامر تغيير |
| تعدّد شركات أو كيانات | توحيد قوائم وعمليات بينية |
| عمليات منظَّمة رقابيًا | متطلبات إثبات وتتبّع خاصة |
| نماذج تسعير معقّدة | عقود وأسعار متدرّجة وخصومات مركّبة |
ولذلك لا تقارن نفسك بمنشأة مماثلة في الحجم — بل في النشاط. متجر تجزئة بمئة موظف أبسط احتياجًا محاسبيًا من مقاولات بثلاثين.
وصفحات القطاعات تفصّل ذلك: المقاولات · التجزئة.
خمسة اختبارات تحسم المقارنة
- اعرض أصعب حالة عندك — لا الحالة العادية. الحالة العادية يدعمها الجميع.
- اطلب تقريرًا بأبعادك — بفرعك وخط منتجك معًا، ولم يُحضَّر مسبقًا.
- اسأل عن التوسّع — بإضافة وحدة أم بإعادة تطبيق؟
- اطلب الفاتورة بعد مضاعفة الحجم — مستخدمين ووحدات وفروعًا.
- اسأل عمّا لا يفعله — من لا يذكر حدًّا واحدًا لم يفهم عملك أو يخفي شيئًا.
والاختبار الخامس أكشفها: كل نظام له حدود. والمزوّد الذي يقول «نفعل كل شيء» إمّا لم يفهم نشاطك أو يعرف أنه سيكتشف الحدود لاحقًا — بعد التوقيع.
أفضل عرض توضيحي رأيناه كان الذي قال فيه المزوّد: هذه الحالة لا ندعمها كما تريد، وهذا هو البديل. لأن العميل عرف ما يشتريه قبل أن يشتريه.
من ملاحظات مقارنة العروضوحين يكون الأصغر هو الأصحّ — لمنشأة كبيرة
هذا القسم يخالف مصلحتنا في الاتجاه الذي لا يُتوقّع: أحيانًا ننصح منشأة كبيرة بنظام أبسط مما تظنّ أنها تحتاجه:
نشاط بسيط رغم الحجم
إيراد كبير من عمليات متكررة متشابهة. الحجم لا يستدعي مرونة — يستدعي أداءً واستقرارًا.
فريق لن يستخدم التعقيد
نظام مرن يحتاج من يهيّئه ويصونه. بلا كوادر، المرونة تصير خصائص معطّلة تُدفَع سنويًا.
أولوية السرعة
منشأة تحتاج التشغيل خلال شهر لسبب تجاري. نظام جاهز يعمل الآن أنفع من مثالي بعد نصف سنة.
والبطاقة الثانية نراها كثيرًا: منشآت اشترت أنظمة مرنة ثم لم تجد من يهيّئها، فاستُخدمت بنسبة ضئيلة من طاقتها — ودُفع ثمن مرونة صارت عبئًا لا ميزة.
والمعيار الذي نطبّقه: المرونة التي لا تملك من يستثمرها كلفة لا قيمة. اسأل نفسك من سيهيّئ ويصون قبل أن تشتري ما يحتاج تهيئة.
أيّ فئة تناسبك فعلًا؟ صِف لنا نشاطك وتعقيد عملياتك وكوادرك — نقول لك أي فئة تناسبك، وقد يكون الجواب أبسط مما تتوقّع.
اطلب تقييمًاقائمة فحص قبل اختيار الفئة
- قارنت بالنشاط لا بالحجم.
- حدّدت ما لا يمكن تغييره في طريقة عملك.
- عرضت أصعب حالة عندك لا العادية.
- طلبت تقريرًا بأبعادك لم يُحضَّر مسبقًا.
- سألت: التوسّع بإضافة وحدة أم بإعادة تطبيق؟
- حسبت الفاتورة بعد مضاعفة حجمك.
- سألت عمّا لا يفعله النظام وحصلت على جواب.
- قدّرت كلفة الانتقال كاملة بما فيها وقت فريقك.
- عرفت من سيهيّئ المرونة ويصونها عندك.
- راجعت هل مشكلتك في الأداة أم في تهيئتها.
- لم تنتقل لسبب واحد بل لتراكم ثلاث علامات.
ثمان من إحدى عشرة تعني قرارًا مبنيًّا لا انطباعًا. والبند التاسع هو الذي يُنسى ويُكلّف — مرونة بلا مالك يستثمرها كلفة سنوية بلا مقابل.